こんにちは、Appyです。
相方がバリ島へ約2か月のサーフィン旅行に行くことになりました。
Appy家では海外旅行へ行くとき、クレジットカード付帯保険だけに頼らず、別の海外旅行保険にも加入すると決めています。
特に今回はサーフィンが目的です。
相方は以前、バリ島でサーフィン中に大きく転倒し、病院でMRI検査を受けたこともあります。
そのため今回も、しっかり保険に入りました。
ところが、実際に保険選びを進めると、67歳という年齢と、高血圧の既往症が大きな壁になりました。
少し前には、70代の読者さんからも「既往症があると長期旅行の保険選びが難しい」という相談をいただいています。
今回、自分たちで実際に見積もりから申込みまで進めてみて、その難しさを改めて実感しました。
今回の条件は、
- 67歳
- 約2か月
- バリ島
- サーフィンあり
- 高血圧で服薬中
です。
この条件で、国内外の海外旅行保険を実際に比較し、加入まで進めました。
先に結論|実際に比較して分かったこと
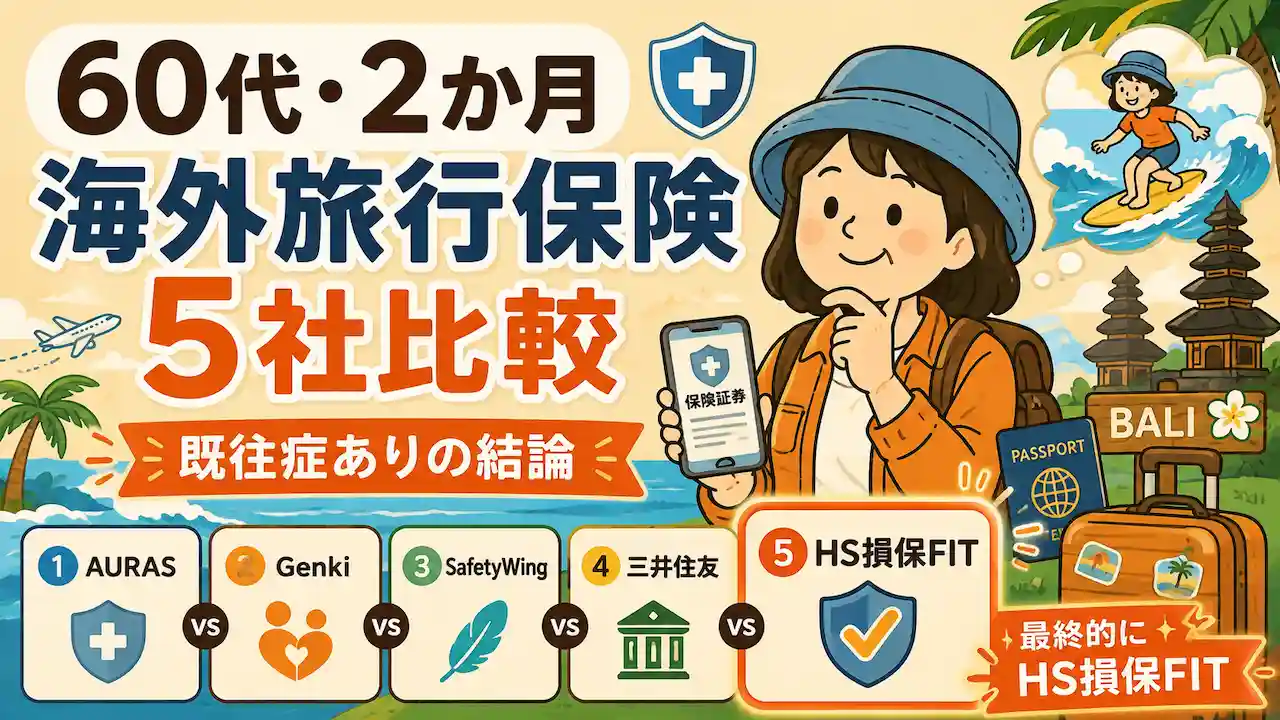
最終的に我が家は、HS損保FIT 16Hへ加入しました。ただし、最初からHS損保FITを候補にしていたわけではありません。
当初はAURASへ加入する予定でしたが、そこから保険選びが思わぬ方向へ進みました。実際の流れは、こんな感じです。
AURASを見積もる
(決済エラーのため申込不可)
↓
Genki Travelerを見積もる
(67歳では予想以上に高い)
↓
SafetyWingを見積もる
(こちらも67歳では高い)
↓
三井住友海上を見積もる
(健康状態の回答でネット申込不可)
↓
HS損保FITの治療・救援費用無制限プランを見積もる
(高血圧を告知すると無制限プランは選択不可)
↓
HS損保FIT 16Hへ加入
かなり遠回りしました。でも、実際に見積もりだけでなく申込画面まで進んだからこそ分かったことがあります。
- 「見積もりできる」と「実際に加入できる」は違う
- 年齢だけでなく、健康状態によって選べるプランが変わる
- 既往症を告知すると補償上限が下がることがある
- 既往症を告知しても、その病気自体が補償されるとは限らない
- 海外発保険と日本の保険では、加入条件や既往症の扱い方に違いがある
特にシニアの長期旅行では、年齢条件だけを見て「加入できる」と判断するのは早いと感じました。
実際に健康状態まで入力してみて、初めて自分が選べるプランが分かる場合があります。
ここから、実際に検討した順番に紹介していきます。
海外旅行保険5社を実見積もり|今回の比較結果
今回比較した5社と、HS損保FITで実際に表示された2つのプランを一覧にします。
| 保険 | 実際の見積もり | 今回どうなった? |
|---|---|---|
| AURAS | 160.37米ドル | 決済エラーで加入できず |
| Genki Traveler | 168.30ユーロ/月 (2か月単純計算336.60ユーロ) | 医療補償は強いが67歳では高め |
| SafetyWing Essential | 461.38米ドル/約2か月 | 67歳では想像以上に高かった |
| 三井住友海上 「ネットde保険@とらべる」 | 25,000円 | 健康状態の回答でネット申込不可 |
| HS損保FIT 11J | 41,320円 | 高血圧を告知すると選択不可 |
| HS損保FIT 16H | 33,340円 | 実際に加入 |
※Genki Travelerは月額制です。月の途中で解約した場合、未使用日数分は日割りで返金されます。
金額だけを見ると安い保険もありますが、補償内容はそれぞれ違います。
そのため、単純な価格比較ではなく、「今回の旅行条件で実際に使えるか」を重視しました。

AURAS|35,000米ドルプランは160.37米ドル、しかし決済できず
最初はAURASへ加入するつもりでした。
前年のバリ島サーフィン旅行でも相方が利用しており、今回も同じように加入する予定だったからです。
今回見積もった内容は、次のとおりです。
- 渡航先:インドネシア
- 旅行期間:約2か月
- 年齢:67歳
- 旅行タイプ:サーフィンを補償するActive
- 補償額:35,000米ドル
- 免責金額:なし
10%割引も反映され、最終金額は160.37米ドルでした。
ただし、これはAURASで選べる補償額のうち、35,000米ドルを選んだ場合の金額です。
Genki Travelerなどの高額医療プランと補償上限が同じではないため、保険料だけで単純に比較することはできません。
この条件で申込みを進めましたが、最後のクレジットカード決済が通りませんでした。
公式へ問い合わせると、Mastercardは利用可能との回答でしたが、それでも私のカードでは決済できませんでした。
出発が迫っていたため、本命だったAURASの復旧を待つことはせず、急きょ別の保険を探すことになりました。
→AURAS利用者の体験・最新状況はこちら
Genki Traveler|サーフィン補償は魅力的、ただし67歳では高め
次に本気で検討したのがGenki Travelerです。
67歳で見積もると、月額168.30ユーロでした。
約2か月になると、保険料はそれなりの金額になります。
ただし、補償内容はかなり魅力的でした。
- 医療費の総合上限100万ユーロ
- MRI・CT・手術も対象
- 入院時は病院へ直接支払い
- 日本への医療搬送も対象
- 通常のサーフィンが補償対象として明記
ビッグウェーブやtow-in surfing、極端な悪天候でのサーフィンなどを除き、通常のサーフィンは補償対象です。
相方のように、サーフィン事故によるMRI検査や入院、手術を重視する場合には安心感があります。
一方で、
- 既往症は対象外
- 捜索・救助は対象外
- 賠償責任は対象外
- 手荷物や旅行遅延などの補償はない
という医療特化型の保険です。
内容そのものは今回の旅行と相性がよいと感じました。
ただ、67歳で約2か月となると、保険料は日本の保険より高くなりました。
SafetyWing Essential|67歳では保険料が大きく上昇
次に見積もったのがSafetyWing Essentialです。
ノマド向け保険として有名なので、価格にも期待していました。
ところが、約2か月で見積もると461.38米ドル。
若い旅行者向けの料金イメージが強かったので、67歳ではここまで上がるのかと驚きました。
SafetyWingは医療補償だけではなく、旅行遅延や手荷物なども含む総合型です。
ただし、今回の我が家ではサーフィン事故などの医療補償を最優先しています。
この保険料なら、他の選択肢も確認してみようと考えました。
→ SafetyWingの詳しいレビューはこちら
三井住友海上「ネットde保険@とらべる」|25,000円でも申込不可
ここで、日本の海外旅行保険も調べてみました。
最初に確認したのが、三井住友海上の「ネットde保険@とらべる」です。
相方はMarriott Bonvoy アメックス・プレミアムの家族カード会員なので、クレジットカード付帯保険に上乗せするタイプKがちょうどよさそうでした。
リピーター割引後で25,000円。
治療・救援費用は2,000万円です。
この内容ならかなり有力だと思いました。
ところが申込みを進め、健康状態について正しく回答すると、
インターネットでは申込みできません
と表示されました。
67歳という年齢は加入条件内です。
問題になったのは、年齢ではなく健康状態でした。
以前にも同じ保険へ加入したことがありますが、今回は現在の健康状態を正しく入力した結果、ネット申込み不可となりました。
ここで、
シニアの海外旅行保険は、年齢だけ確認しても分からない
と実感しました。
HS損保FIT|高血圧の告知で無制限プランから16Hへ
次に調べたのが、エイチ・エス損保のFIT海外旅行保険です。
「たびとも」は31日以内の短期旅行向けですが、FITには32日以上の個人長期プランがあります。
HS損保FITの申込み|電話とメールで手続き
今回は代理店へ電話で問い合わせました。
長期契約なので対面手続きが必要なのかと思っていましたが、今回は次の流れで申込みを進められました。
電話で問い合わせる → メールで申込リンクを受け取る → 自分で必要事項を入力する
一般的なネット保険より少し手間はかかりますが、店舗へ行く必要はありませんでした。
HS損保FIT 11Jと16Hを比較|治療・救援費用は無制限から1,000万円へ

健康状態を入力する前に表示されたおすすめプランは、治療・救援費用が無制限の11Jでした。
ところが、相方が高血圧で服薬していることを正しく告知すると、11Jは選択できなくなりました。
その結果、表示されたおすすめプランは16Hでした。治療・救援費用は1,000万円です。


今回、実際に表示された11Jと、最終的に加入した16Hを比べると次のとおりです。
| 補償項目 | 11J | 16H |
|---|---|---|
| 保険料 | 41,320円 | 33,340円 |
| 傷害死亡 | 1,000万円 | 1,000万円 |
| 傷害後遺障害 | 1,000万円 | 1,000万円 |
| 治療・救援費用 | 無制限 | 1,000万円 |
| 疾病死亡 | 500万円 | なし |
| 賠償責任 | 1億円 | 1億円 |
| 携行品 | 30万円 | 30万円 |
| 航空機寄託手荷物遅延 | 10万円 | 10万円 |
| 航空機遅延 | 3万円 | 3万円 |
一番大きく変わったのは、治療・救援費用が無制限から1,000万円になったことです。
疾病死亡も500万円から「なし」に変わりました。
16Hは保険料が安くなりましたが、単純な値下げではありません。健康状態の告知によって、選べる補償内容が制限された結果です。
最初の見積もり画面に「治療・救援費用 無制限」と表示されても、全員がそのプランへ加入できるとは限りません。
特に長期旅行では、健康状態まで入力したあとで、初めて実際に選べるプランが分かる場合があります。
HS損保FITの既往症補償|高血圧を告知しても補償されるわけではない
もう一つ注意したいのが、既往症の扱いです。
高血圧を正しく告知して16Hへ加入できたからといって、高血圧そのものが1,000万円まで補償されるわけではありません。
FITには、旅行前からある病気が急激に悪化した場合に備える「疾病に関する応急治療・救援費用補償特約」があります。
ただし、この特約は今回のような32日以上の個人長期プランには付けられません。
通常の治療・救援費用では、海外旅行開始前に発病していた病気が原因で治療した場合は、原則として補償対象外です。
つまり今回の16Hは、高血圧を補償する保険ではありません。
高血圧があることを正しく告知したうえで、それとは関係のない新しい病気やケガに備える保険です。
たとえば、次のようなケースが補償対象の候補になります。
- サーフィン中の骨折や脱臼
- 転倒による頭部外傷
- 旅行中に新たに発症した食中毒
- デング熱
- 高血圧とは無関係な感染症
一方、高血圧との関連が疑われる心筋梗塞や脳梗塞などについては、代理店へ確認しました。
旅行前からの病気そのものは補償対象外です。ただし、旅行中に心筋梗塞や脳梗塞などを新たに発症した場合、高血圧の既往歴があるという理由だけで一律に対象外になるわけではありません。
実際の診断内容を確認したうえで、「旅行中に新たに発病した疾病」に該当するか、保険会社が個別に補償可否を判断します。
つまり、一律に対象外になるわけではありませんが、補償されると事前に約束されたわけでもありません。
最終的な保険適用の判断は、代理店ではなく保険会社が行います。
HS損保FIT 16Hへ正式加入|決済後すぐに保険証券が発行
最終的に、HS損保FITの16Hへ正式に加入しました。
保険料は33,340円です。
クレジットカードで決済すると、ほぼ同時にデジタル保険証券が表示されました。
保険証券でも、健康状態について正しく告知したうえで、16Hとして契約が成立していることを確認できました。
また、保険証券には、海外で事故や病気が発生した場合の連絡方法も分かりやすく掲載されています。
代理店から案内されたLINEはHIS側の窓口でしたが、保険証券には別に、HS損保の海外サポートセンターへLINE電話で連絡できるQRコードも記載されていました。
海外サポートセンターは24時間365日・日本語対応です。通常の電話に加えてLINE電話も使えるため、事故や病気のときに連絡先を探し回らずに済みます。
英文証明書の発行や保険期間の延長、契約内容の変更などは、マイページから手続きできます。
AURAS・Genki・SafetyWingと日本の海外旅行保険は誰に向いている?
今回の経験から、「日本の保険が一番」「海外発保険は向いていない」とは思っていません。
そもそも、対象としている旅行者が少し違います。
日本の海外旅行保険が向きやすい人
- 日本から出発して日本へ帰る
- 旅行期間が決まっている
- 日本語サポートを重視する
- 年齢や健康状態などの加入条件を満たしている
AURAS・Genki・SafetyWingなど海外発保険が向きやすい人
- すでに海外にいる
- 帰国日が決まっていない
- 長期間、複数国を移動する
- 日本の保険の期間や年齢条件から外れる
- 月額で契約を継続したい
Genki Travelerも、長期旅行者やデジタルノマド向けの旅行医療保険として設計されています。
海外発保険でも、既往症そのものが補償されるわけではありません。
今回確認した日本の保険では、健康状態の告知によってネット申込みができなかったり、選べるプランが制限されたりしました。
一方、今回見積もった海外発保険では、契約時に同じ形で医療上限が引き下げられることはありませんでした。
ただし、海外発保険でも既往症は原則として補償対象外で、請求時には既往症との因果関係が審査されます。
まとめ|最終的にHS損保FIT 16Hへ加入
今回、最終的にHS損保FIT 16Hへ正式に加入しました。
高血圧を正しく告知したため、当初検討していた治療・救援費用無制限の11Jは選べませんでした。
それでも16Hなら契約でき、治療・救援費用1,000万円に加えて、賠償責任や旅行中のトラブルにも備えることができます。
Genki Travelerの100万ユーロという医療補償には、最後まで魅力を感じました。
ただ今回は、日本から出発し、約2か月で帰国するバリ島旅行です。
価格や補償額だけでなく、日本語サポートがあること、そして健康状態を正しく告知したうえで実際に加入できることを重視してFITを選びました。
今回の保険選びで一番強く感じたのは、
比較表の「加入可能」と、自分が実際に加入できる条件は違う
ということです。
特にシニアで既往症がある場合は、年齢条件と見積額を確認するだけでなく、早めに健康状態の告知まで進めてみることが大切です。
一番補償額が大きく見える保険ではなく、正しく告知したうえで、本当に使える状態で加入できる保険を選ぶ。
今回の我が家にとって、その答えがHS損保FIT 16Hでした。
コメント